Скільки готівки тримати вдома: експерти пояснили, як рахувати резерв
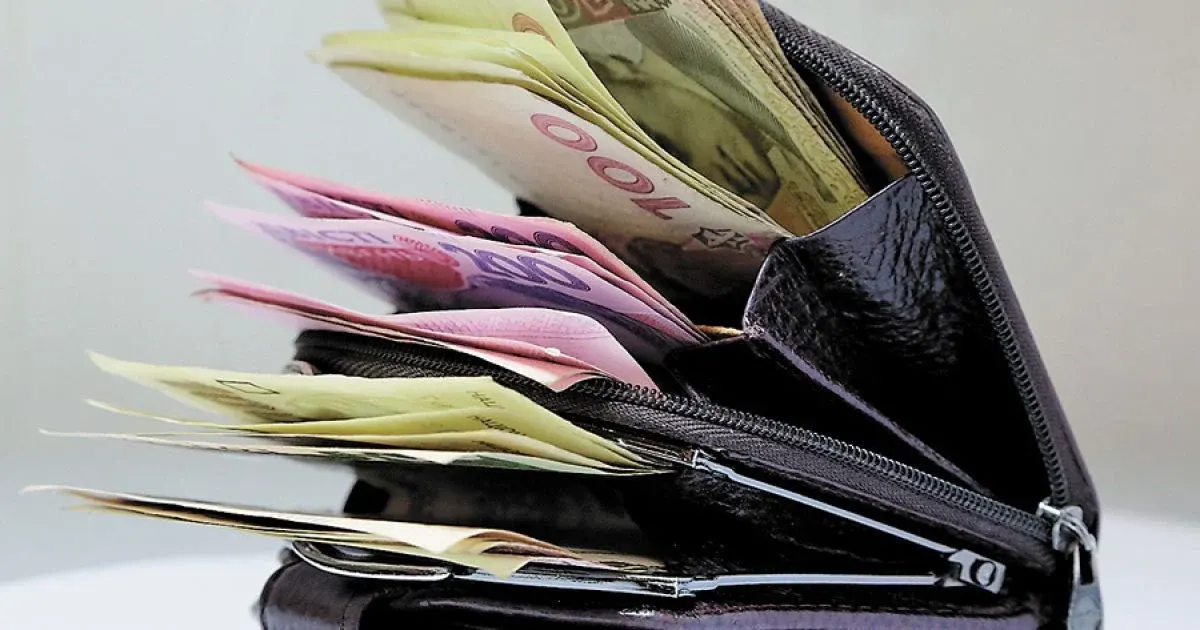
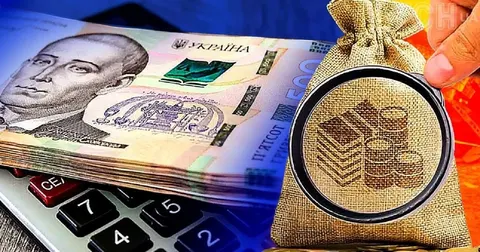
Єдиної правильної суми для готівкового резерву не існує — орієнтиром мають бути власні базові витрати, а не абстрактні норми. Експерти КИТ Group радять відштовхуватися від 7–14 днів необхідних платежів.
У своєму блозі аналітики КИТ Group розібрали, як підходити до формування готівкового запасу. Ключова теза: універсальної цифри немає, тож рахувати треба від свого бюджету.
Стартовий орієнтир — сума, якої вистачить на 7–14 днів основних витрат. Важливо, що йдеться не про весь звичний місячний бюджет, а лише про необхідні платежі: продукти, ліки, транспорт, пальне та інші витрати, без яких складно обійтися. Наприклад, якщо базові витрати сім'ї становлять близько 30 тис. грн на місяць, резерв готівки може бути в межах 7–14 тис. грн.
Розмір такого запасу залежить від кількох чинників: скільки людей у сім'ї, чи є діти, наскільки регулярний дохід, який спосіб життя та наскільки доступна банківська інфраструктура поруч. Якщо дохід нерегулярний або перебої з банківськими сервісами можуть затягнутися, резерв варто збільшувати поступово.
«При цьому готівковий резерв не варто плутати з усіма заощадженнями. Його завдання – забезпечити швидкий доступ до певної суми, якщо звичні способи не працюють», – пояснюють у КИТ Group.
Окрема практична порада — заздалегідь з'ясувати, де поблизу можна отримати готівку. Частина магазинів, аптек та АЗС дозволяє знімати кошти на касі, а деякі відділення банків і банкомати працюють навіть під час тривалих відключень. Це варто перевірити до того, як гроші знадобляться терміново.
Водночас зберігати вдома всі накопичення експерти не радять: великі суми готівки додають ризиків — від крадіжки до фізичної втрати коштів.
Підсумок: готівковий резерв — це не спосіб заощадження, а страховка на випадок, коли звичні фінансові механізми не спрацюють. Розумний підхід — тримати вдома суму на кілька днів необхідних витрат, заздалегідь знати, де взяти гроші за потреби, а решту коштів розподіляти з урахуванням інших ризиків.
Читайте також
Ще в розділі «Економіка»
- Ціни на продукти зростуть на 10–15%: що стоїть за прогнозом ВАР
- Кавуни в Україні продовжують дешевшати: що відбувається на ринку
- Ціни на пальне в Україні: чому бензин і дизель дорожчають і чого чекати
- Експерт пояснив, чому удари по авіації болючіші для Росії, ніж по маркетплейсах
- Експорт газу до 15% не зашкодить зимовим запасам — аналітик