Як зберегти заощадження: банкір радить поєднувати депозити, ОВДП і валюту
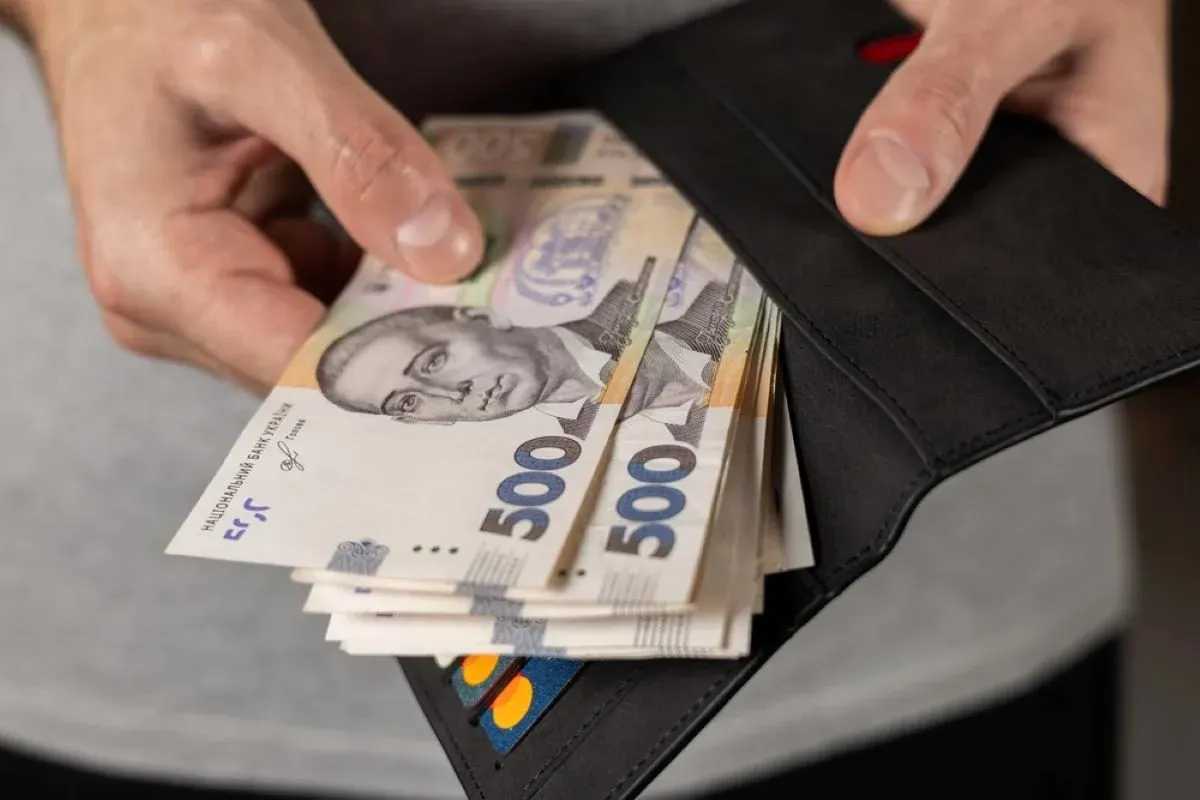
Універсального рецепта для розподілу грошей не існує, але одна з робочих моделей — приблизно половина коштів у гривні, решта — у валюті. Про це розповів віцепрезидент Асоціації українських банків Сергій Мамедов.
За словами голови правління «Глобус Банку» Сергія Мамедова, єдиної формули, яка підійшла б усім, немає. Структура заощаджень залежить від фінансових цілей людини, розміру її капіталу, регулярних витрат і готовності ризикувати. Саме тому будь-які загальні пропорції варто сприймати лише як орієнтир, а не як готовий план.
Один із можливих варіантів, який наводить банкір, виглядає так: близько половини коштів зберігається в гривневих інструментах, а решта розподіляється між іноземними валютами. Важливий нюанс — валюту доцільно підбирати під майбутні витрати. Тим, хто часто подорожує або витрачає гроші в країнах єврозони, частину заощаджень логічно тримати в євро: це зменшить втрати на конвертації.
Гривневу частину, особливо коли йдеться про значні суми, Мамедов радить розділяти між депозитами та облігаціями внутрішньої державної позики. Купуючи ОВДП, варто дивитися не лише на дохідність, а й на банківські чи брокерські комісії та вартість обслуговування рахунку — вони можуть суттєво з'їсти частину прибутку.
Окремо банкір застерігає від очікування «ідеального моменту» для розміщення грошей: так можна втратити потенційний дохід. На депозитному ринку вже є пропозиції зі ставками 17–17,5% річних, хоча конкретні умови залежать від банку та строку вкладу.
Про посилення конкуренції за заощадження українців говорить і директор департаменту роздрібного бізнесу «Глобус Банку» Дмитро Замотаєв. За його оцінкою, у вересні середні ставки за гривневими депозитами переважно триматимуться в межах 13,5–16% річних залежно від терміну, а за найвигіднішими акційними та бонусними пропозиціями дохідність може сягати 17,5% річних.
Підсумок простий: готового шаблону немає, тож структуру заощаджень варто вибудовувати під власні потреби й цілі. Але навіть орієнтовний поділ між гривнею та валютою, а всередині гривні — між депозитами й ОВДП, допомагає зменшити ризики та не втрачати дохід через очікування кращих часів.